
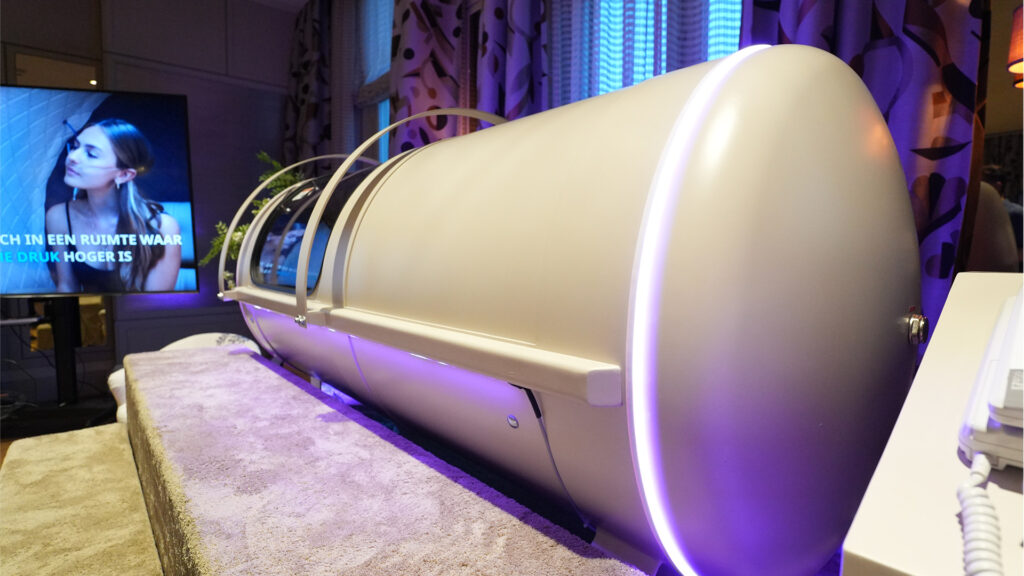
HBOT Kammer Versicherung: warum Absicherung beim Betrieb wichtig ist
Wer eine Sauerstoffkammer gewerblich betreibt, trägt Verantwortung für die Anwender, für das Team und für das Gerät, so wie ein Studio mit Sauna, Eisbad oder anderen Geräten auch. Die meisten Betreiber denken bei der HBOT Kammer Versicherung zuerst an den großen Unfall, dabei sind die Fälle aus dem Alltag viel häufiger und viel banaler. Ein Anwender stolpert beim Ausstieg, ein Mitarbeiter übersieht ein Handy in der Kammer, ein Wasserschaden legt die Elektronik lahm. Jeder dieser Fälle landet bei der Frage, wer zahlt. Diese Frage lässt sich vor dem Start mit wenig Aufwand beantworten.
Für Betreiber einer milden Kammer unter 0,5 bar Überdruck ist die Absicherung in der Regel so einfach wie bei einer Sauna. Die Kammer wird in die bestehende Betriebshaftpflicht aufgenommen, das Gerät selbst über eine Sach- oder Elektronikversicherung abgesichert. Die Unterlagen, die der Versicherer dafür sehen will, liefert ein guter Händler mit. Dieser Beitrag ordnet ein, welche Haftung auf Betreiber zukommt, welche Versicherungen das abfangen und was im Schadensfall zu tun ist. Er richtet sich an Praxen, Studios, Spas und Gesundheitszentren, die eine Kammer anschaffen oder bereits betreiben. Er ersetzt keine Beratung durch einen Versicherungsmakler, sorgt aber dafür, dass man in diesem Gespräch die richtigen Fragen stellt.
Sauerstoffkammer Haftung: welche Risiken Betreiber tragen
Druckkammer Betreiberhaftung: typische Haftungsszenarien
Die Druckkammer Betreiberhaftung beginnt beim Grundsatz des § 823 BGB, wonach haftet, wer schuldhaft Körper, Gesundheit oder Eigentum eines anderen verletzt.¹ Für Betreiber konkretisiert sich das in der Verkehrssicherungspflicht. Wer eine Anlage für Kunden öffnet, muss dafür sorgen, dass von ihr keine vermeidbaren Gefahren ausgehen. Das betrifft die Kammer selbst, den Raum drumherum und die Abläufe. Ein typisches Szenario ist die unterlassene Wartung, bei der ein Ventil nicht mehr richtig anspricht. Ein zweites ist die fehlende Aufklärung, wenn ein Anwender mit einer Erkältung in die Kammer geht und sich beim Druckausgleich das Trommelfell verletzt. Ein drittes ist der Bedienfehler, etwa wenn die Bedienperson den Raum verlässt und niemand den Notfall bemerkt.
Die Sauerstoffkammer Haftung reicht dabei weiter, als viele annehmen. Die Druckkammer Betreiberhaftung umfasst auch die Mitarbeiter, wenn diese nicht ausreichend eingewiesen wurden. Sie haften für den Zustand der Anlage, auch wenn ein Dritter die Wartung übernommen hat und dabei etwas übersehen wurde. Im Zweifel haften sie auch für Schäden, die aus einer medizinischen Bewerbung entstehen, etwa wenn ein Kunde eine Sitzung als Behandlung versteht, auf ärztliche Hilfe verzichtet und sich sein Zustand verschlechtert. Die Grenze zwischen Wellness und Heilkunde ist damit nicht nur ein Thema für das Heilmittelwerbegesetz, sie bestimmt auch, wie weit die Haftung reicht.
Haftungsrisiken Sauerstofftherapie im gewerblichen Alltag
Im Alltag lassen sich die Haftungsrisiken der Sauerstofftherapie in drei Gruppen sortieren. Die erste Gruppe sind Personenschäden an Anwendern, vom Barotrauma über einen Sturz beim Ein- und Ausstieg bis zur Panikreaktion in der Kammer. Die zweite sind Sachschäden an der Kammer selbst durch Bedienfehler, Überspannung oder Wasser. Die dritte sind Vermögensschäden, etwa wenn ein Studio nach einem Zwischenfall wochenlang schließen muss oder eine Abmahnung wegen unzulässiger Werbung eingeht. Für jede Gruppe gibt es eine passende Absicherung, aber keine einzelne Versicherung deckt alle drei.
Was im Alltag am besten schützt, ist weniger die Police als die Dokumentation. Wer bei jedem Anwender eine Eignungserklärung einholt, jede Sitzung protokolliert, seine Mitarbeiter nachweislich geschult hat und die Wartung lückenlos belegt, kann im Streitfall zeigen, dass er seine Pflichten erfüllt hat. Ohne diese Nachweise bleibt die Sauerstoffkammer Haftung oft am Betreiber hängen, selbst wenn er alles richtig gemacht hat.
HBOT Versicherung für Betreiber: relevante Versicherungsarten im Überblick
Sauerstoffkammer Betriebshaftpflicht vs. spezielle Druckkammer-Versicherung
Das Fundament jeder HBOT Versicherung für Betreiber ist die Betriebshaftpflicht. Sie übernimmt berechtigte Ansprüche Dritter bei Personen- und Sachschäden und wehrt unberechtigte ab. Der Haken liegt im Kleingedruckten, denn viele Standardverträge für Praxen, Studios oder Kosmetikbetriebe kennen keine Druckkammer. Wird die Kammer nicht ausdrücklich in den Vertrag aufgenommen, kann der Versicherer im Schadensfall die Deckung verweigern. Die Sauerstoffkammer Betriebshaftpflicht muss deshalb das Risiko namentlich enthalten, mit einer Beschreibung der Anlage, des Betriebsdrucks und der Sauerstoffversorgung. Als Deckungssumme werden für Personenschäden mindestens fünf Millionen Euro genannt, bei größeren Anlagen auch zehn Millionen.²
Tabelle: Betriebshaftpflicht vs. spezielle Druckkammer-Versicherung
| Versicherung | Was sie abdeckt | Worauf es ankommt |
| Betriebshaftpflicht mit Einschluss der Kammer | Personen- und Sachschäden Dritter, Abwehr unberechtigter Ansprüche | Kammer namentlich im Vertrag mit Betriebsdruck und Sauerstoffversorgung, Deckungssumme mindestens 5 Mio. Euro |
| Inhalts- oder Elektronikversicherung | Schäden an der Kammer selbst durch Feuer, Wasser, Überspannung, Bedienfehler | Neuwert der Anlage inklusive Konzentrator und Steuerung versichern |
| Betriebsunterbrechungsversicherung | Umsatzausfall, wenn die Kammer nach einem Schaden stillsteht | Nur sinnvoll für Betriebe, die von der Kammer leben |
| Berufshaftpflicht (Praxen) | Ärztliche oder heilpraktische Tätigkeit | Viele Verträge schließen Wellness-Angebote nicht ein, vorher klären |
| Vorgaben aus Leasing oder Miete | Absicherung des Geräts für den Leasinggeber | Der Leasingvertrag schreibt meist eine Sachversicherung vor |
| Spezielle Druckkammer-Versicherung | Gibt es in Deutschland als eigenes Produkt nicht, der Markt ist dafür zu klein | Die Kammer wird über die drei Verträge oben abgesichert, sie gehören zusammen |
Druckkammer Versicherungspflicht: was gesetzlich vorgeschrieben ist
Eine Druckkammer Versicherungspflicht im engeren Sinn gibt es nicht, der Gesetzgeber schreibt für eine milde HBOT Kammer keine Versicherung vor. Gesetzlich verpflichtend sind nur die Dinge, die für jeden Betrieb gelten. Dazu zählt die gesetzliche Unfallversicherung über die Berufsgenossenschaft, sobald Mitarbeiter beschäftigt werden.³ Für alles andere gilt die wirtschaftliche Vernunft. Ein Personenschaden ohne Haftpflicht kann einen Betrieb beenden. Ein Brand ohne Sachversicherung bedeutet den Verlust einer Anlage, die so viel kostet wie ein Neuwagen, bei Mehrplatzkammern deutlich mehr. Dass es keine Druckkammer Versicherungspflicht gibt, macht die Police nicht entbehrlich.
Ein Punkt betrifft den Betreiber nur indirekt, kann ihn aber teuer treffen. Verletzt sich ein Anwender, weil die Kammer einen Konstruktionsfehler hat, wendet er sich zuerst an den Betreiber, denn mit ihm hat er den Vertrag. Der Betreiber will das Geld dann vom Hersteller zurückholen, der nach dem Produkthaftungsgesetz für fehlerhafte Produkte haftet, auch ohne eigenes Verschulden.⁴ Das funktioniert nur, wenn es jemanden gibt, der greifbar ist und zahlen kann. Sitzt der Hersteller außerhalb der EU, haftet an seiner Stelle, wer die Kammer in die EU eingeführt hat. Das ist der Händler, oder der Betreiber selbst, wenn er direkt beim Hersteller in Übersee bestellt hat. Dann trägt er die Produkthaftung für ein Gerät, das er nicht gebaut hat. Deshalb lohnt beim Kauf die Frage, ob Hersteller oder Importeur in der EU sitzen und eine Produkthaftpflicht haben. Fehlt beides, bleibt ein Konstruktionsfehler im Ernstfall am Betreiber hängen.
HBOT Kammer Schadensfall: was im Ernstfall zu beachten ist
Sofortmaßnahmen und Meldung
Im HBOT Kammer Schadensfall zählt zuerst der Mensch. Die Sitzung wird beendet, der Druck kontrolliert abgebaut, bei Beschwerden wird ärztliche Hilfe gerufen. Erst danach beginnt die Dokumentation, die noch am selben Tag erfolgen sollte. Dazu gehören Uhrzeit, Druckverlauf, beteiligte Personen, Aussagen des Anwenders und Fotos, falls die Anlage betroffen ist. Der Versicherer muss unverzüglich informiert werden, in der Regel innerhalb einer Woche, sonst droht der Verlust des Versicherungsschutzes.⁵ Parallel sollten Händler und Hersteller benachrichtigt werden, damit ein technischer Defekt geprüft werden kann, bevor jemand an der Anlage etwas verändert.
Ein Punkt wird im HBOT Kammer Schadensfall in der Aufregung oft vergessen. Wer gegenüber dem Anwender vorschnell Schuld eingesteht oder Zahlungen zusagt, kann damit seinen Versicherungsschutz gefährden, weil die Regulierung Sache des Versicherers ist. Mitgefühl zeigen ist richtig, eine Schuldanerkenntnis nicht.
Unterschiede je nach Kammertyp und Betriebsform
Wie ein Schadensfall bewertet wird, hängt auch davon ab, was für eine Kammer betrieben wird. Bei einer milden Kammer unter 0,5 bar Überdruck, die als Wellnessgerät läuft, bleibt es einfach. Der Versicherer prüft die Gefährdungsbeurteilung, die Schulungsnachweise und die Wartungsprotokolle nach Betriebssicherheitsverordnung, also dieselben Unterlagen, die er bei einer Sauna oder einem Eisbad auch sehen will.⁶ Bei einer Kammer, die als Medizinprodukt betrieben wird, wird es aus drei Gründen komplizierter. Es kommen das Medizinproduktebuch und die sicherheitstechnischen Kontrollen hinzu, die Sitzung ist eine Behandlung mit ärztlicher Verantwortung und entsprechender Berufshaftpflicht, dazu ist die Kammer über 0,5 bar eine Druckanlage mit eigenen Prüfpflichten. Wer eine Wellnesskammer medizinisch bewirbt, bringt sich im Schadensfall in eine schlechte Position, weil der Versicherer das Risiko so nicht gezeichnet hat. Die Rechtssicherheit im Betrieb einer Sauerstoffkammer hängt deshalb daran, dass Zweckbestimmung, Werbung und Versicherungsvertrag dasselbe sagen.
Für die HBOT Versicherung heißt das für Betreiber, beim Kauf auf Nachweise zu achten, die später den Versicherer überzeugen. Eine Prüfung durch eine unabhängige Prüfstelle, eine dokumentierte Werksdruckprüfung, eine Kammerluft, die nicht mit Sauerstoff angereichert wird, sowie automatische Sicherheitsabschaltungen sind Argumente, die eine Zeichnung erleichtern.
Fazit: Sauerstoffkammer Rechtssicherheit im Betrieb schaffen
Rechtssicherheit im Betrieb einer Sauerstoffkammer entsteht aus drei Dingen, die zusammenpassen müssen. Eine Haftpflicht, die die Kammer ausdrücklich kennt, eine Sachversicherung für das Gerät selbst und eine Dokumentation, die im Streitfall belegt, dass der Betreiber seine Pflichten erfüllt hat. Diese Punkte sollten Betreiber vor der ersten Sitzung abgehakt haben:
- Sauerstoffkammer in der Betriebshaftpflicht vor der ersten Sitzung schriftlich aufnehmen lassen, Deckungssumme mindestens fünf Millionen Euro.
- Kammer über Inhalts- oder Elektronikversicherung absichern, bei Abhängigkeit vom Umsatz auch Betriebsunterbrechung.
- Eignungserklärung, Sitzungsprotokoll, Schulungsnachweis und Wartungsprotokoll konsequent führen.
- Im Schadensfall zuerst helfen, dann dokumentieren, Versicherer innerhalb der Frist melden.
- Werbung, Zweckbestimmung und Versicherungsvertrag müssen dasselbe Risiko beschreiben.
Welche HBOT Kammer Versicherung für den eigenen Betrieb passt, sollte ein Versicherungsmakler mit Erfahrung im Gesundheits- oder Wellnessbereich prüfen. Wer ihm die technischen Unterlagen der Kammer vorlegt, bekommt meist bessere Konditionen als mit einer allgemeinen Anfrage.
Noch Fragen? Wir beraten Sie gerne
EverWell liefert zu jeder Kammer die Unterlagen, die Versicherer sehen wollen, vom Zertifikat der unabhängigen Prüfstelle über das Sicherheitsblatt bis zur Muster-Gefährdungsbeurteilung und den Schulungsnachweisen. Aus der Erfahrung mit Betreibern in Praxen, Studios und Gesundheitszentren wissen wir, welche Fragen Versicherer stellen und wie sich eine Kammer so beschreiben lässt, dass die Zeichnung gelingt. Wer vor dem Kauf wissen möchte, welche HBOT Kammer Versicherung für den eigenen Standort sinnvoll ist, erreicht uns über unser Kontaktformular.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts- oder Versicherungsberatung im Einzelfall.
Quellen: 1. Bürgerliches Gesetzbuch (BGB), § 823 Schadensersatzpflicht. https://www.gesetze-im-internet.de/bgb/__823.html 2. EverWell GmbH, Eigenrecherche zu Deckungssummen bei Versicherern und anwaltlicher Beratung für Betreiber milder Sauerstoffkammern (2026). 3. Sozialgesetzbuch VII, §§ 2 und 192, gesetzliche Unfallversicherung und Anmeldung bei der Berufsgenossenschaft. https://www.gesetze-im-internet.de/sgb_7/ 4. Produkthaftungsgesetz (ProdHaftG), §§ 1 und 4. https://www.gesetze-im-internet.de/prodhaftg/ 5. Versicherungsvertragsgesetz (VVG), § 30 Anzeige des Versicherungsfalles, sowie § 104 Anzeigepflicht in der Haftpflichtversicherung. https://www.gesetze-im-internet.de/vvg_2008/__104.html 6. Betriebssicherheitsverordnung (BetrSichV), §§ 3, 12 und 14. https://www.gesetze-im-internet.de/betrsichv_2015/